2017年5月15日星期一

LIONIND 4235 金獅工业:技术图也是美哦,主力持过75%,可守住。


公司基本面向好:
外在利好:
天然資源產業剛從長達 5 年的熊市走出,目前仍處於復甦的早期階段,
後市可望 受穩健的基本面支撐而持續向上。 
内在利好:
至2020年4月止的3年钢材保护税与穩定钢价足以支持钢铁公司保持净利。
供参考,进出自负。
正确机率多才能成功,
所以,总括一句,我们只是平民散户,通过本身对投资的喜好和研究,
希望(努力)在股市中挣到不错的回酬,
什么大师专家,受之有愧,不必对号入座。
不论我们做什么决定,都会诚实的面对结果。投资组合不是考试,不能每次要求一百分。
这三年多来,我们确然做了一些低级错误,不过也做了更多的正确决定,
所以我们才能获得如此不差的成绩。
现实生活里,错和对总是交叉发生,每次都做对,不叫“成功”,
那是“完美”,是每个人追求的境界(却不大可能达到)。
成功的投资者,只需要把正确的投资机率更多发生就是了。
取自于--http://klse.i3investor.com/blogs/golden_years/55570.jsp


2017年5月14日星期日

转贴:天然資源走出長達5年熊市 摩根:逢低進場買點訊號閃爍中


受市場情緒影響,近期全球商品市場價格出現明顯回落,摩根投信指出,包括石油輸出國組織 (OPEC) 是否延長減產時程、中國鐵礦砂港口庫存高水位以及貨幣政策緊縮等,影響投資信心,但整體來看,天然資源產業的正向驅動因素並未改變,反而因目前股價較年初便宜 10%,與長期走勢相較現階段更在非常便宜的水準,不失為逢低進場買點。 
摩根投信副總經理林雅慧表示,目前國際油價約在每桶 50 美元左右價位,較年初以來下跌 約一成,來到短線低點,但由於沙烏地阿拉伯國家石油公司正在準備 IPO 事宜,OPEC 成員 國有穩住、甚至推高油價的強烈誘因之下,5 月底會議決議延續減產的機率增加,對能源市場不啻為一大利多。

另外,林雅慧說明,觀察近期美國原油庫存走勢,可發現庫存已出現明顯去化,顯示需求面的成長的確發揮效用,因此除了 OPEC 減產外,未來美國原油庫存消化的進度也將是觀察重點。 天然氣價格也同樣修正近一成的空間,林雅慧說明,天然氣現在價位在 3.3 美元,相較去年底近 4 元水準已在相對低檔。

至於基礎金屬價格回跌,主要受中國市場變動影響,林雅慧指出,中國過高的鐵礦砂港口庫存,加上官方緊縮的貨幣政策,衝擊相關原物料價格回軟,但事實上中國商品基本面仍然穩健,例如目前建築鋼材存貨去化率以及水泥價格皆攀升,顯示中國境內建設活動帶動需求面成長。

而在政策部分,林雅慧認為,今年正值中國政權的交接時刻,在權衡之下,中國政府即使採取貨幣緊縮政策,規模亦不至於對經濟成長造成嚴重負面影響。

林雅慧進一步分析,天然資源企業體質也益發好轉,近一兩年許多企業的資產負債表都呈 現明顯改善,像是企業股息發放和庫藏股買回等行為,顯示出該產業的自由現金流相當健,加上天然資源產業剛從長達 5 年的熊市走出,目前仍處於復甦的早期階段,後市可望 受穩健的基本面支撐而持續向上。

林雅慧認為,除非未來天然資源企業現金流突然緊縮,暗示資本支出可能大幅增加,屆時投資人才需要重新審視天然資源產業投資前景,不過截至目前尚未看到此訊號。

〈川普演說〉破兆美元基礎建設 天然資源有這4大優勢


美國總統川普首場國會演說提及衝刺基礎建設言論,再度讓基本金屬等天然
資源受到關注,摩根投信指出,天然資源目前坐擁 4 大優勢,除了消息面有
川普政策背書,在擴大基礎建設與推動稅改政策刺激之下,有助於能源需求
面成長,現階段商品市場的基本面、資金面與技術面亦有利推升價格續揚。
摩根環球天然資源基金經理人奈爾 ‧ 葛瑞森 (Neil Gregson) 表示,就市場
消息面來看,川普要求國會通過 1 兆美元加強基礎建設,讓市場期待礦業
、基礎金屬等商品可望持續受惠。
基本上,自 2013 年來以來,全球基本金屬產能逐年下降,使得基本金屬近
兩年開始供給緊縮,此狀況今年仍可能持續發酵,加上今年智利等國家可能
發生罷工、關閉礦場事件,將進一步影響基本金屬供應面,推升後續價格
表現續強。
再者,觀察原油價格變化,石油輸出國組織 (OPEC) 在去年 11 月通過減產
協議,且減產進度優於預期,也有助於原油在今年轉為供需平衡甚至供不
應求。除了供給面與基本面有利天然資源價格走升,資金面亦提供商品市場
有利的支撐。

商品市場四大優勢。(表:摩根資產管理整理提供)

奈爾 ‧ 葛瑞森 (Neil Gregson) 說明,商品市場自 2013 年至 2015 年資金外流
高達 1300 億美元,直到去年才再見到國際資金回補 620 億美元,在後市看
好激勵之下,預估今年資金將持續回流。
奈爾 ‧ 葛瑞森 (Neil Gregson) 指出,隨著國際能源價格自谷底攀升,亦扭轉
天然資源過去幾年的頹勢,技術面進入中長線多頭格局,且今年來美元走勢
放緩,有利於以美元報價的商品價格表現。
另外,相較於全球股票,原物料相關產業價值面仍具有投資價值,目前能源
、金屬類股的本益比僅約 10 倍左右,除了低於全球股票的 22.6 倍,相較
原物料產業本益比歷史平均值 20 倍還有成長空間,現階段反而是逢低布局
的時機,從歷史經驗來看,當原物料價格大走多頭行情時,相關類股股價漲
幅更勝商品價格。
有鑑於天然資源市場各板塊報酬輪動迅速,奈爾 ‧ 葛瑞森 (Neil Gregson)
 建議,投資人若有意參與商品多頭行情,宜透過多元布局的天然資源基金
來穩健參與,也不錯過各次產業漲升機會。

---注:中國國家開發銀行、進出口銀行將分別提供2500億元(約1.1兆元台幣)和1300億元(約5700億元台幣)
專項貸款,用於支持「一帶一路」基礎設施建設、產能、金融合作。

2017年5月11日星期四

4235 LIONIND 金狮工业 rm 1.00 还能買吗?

--Lionind 4235 估计2017年6月财年可净利20 sen(eps),pe=8,股价=rm1.60
--Lionind 当全年eps=20sen,目前1元交易其本益比(pe)才5倍,明显被低估了,
 同行如annjoo 在9倍交易.随着季報報喜,股价会反应合理价值的.
--这行业正复苏,現市场投资气氛良好,股价要急下須有負面因素,而目前我看到lionind是利好展现,钢  材保護税重新延長三年,净利持续等。只是进入等侍丰收。
--中国己对许多商品有绝对的定价权,螺蚊钢就是其中一项,一帶一路下, 产能减等是支持钢价利好。看  來将有一些年的好景。
--公司于6-2-2017 止共累计37105,300股为库存.
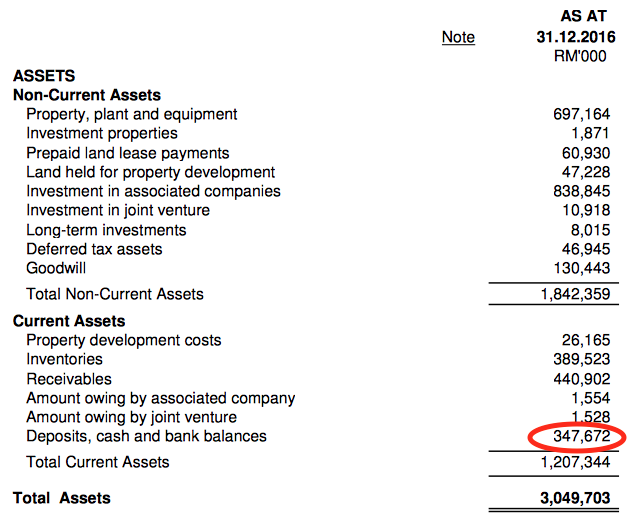
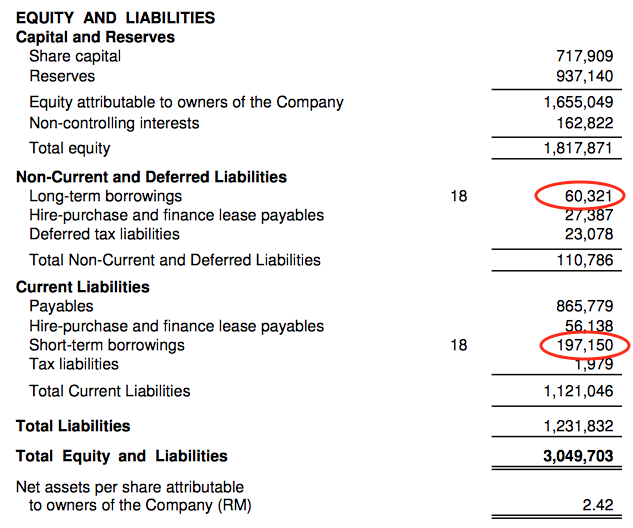
--公司于31-12-2016 的库存有3.89亿零吉,應收款为4.4亿,長短期借贷为2.57亿,总负债为12.3亿,
 现金有3.47亿,累计净利有3.88亿,总资产为30.4亿,nta=rm2.42
--公司于30-9-2016的30大股东共持有484157,000股份(67.44%),总股数为717,909m
 第三大股东 Lembaga Tabung Haji  持有47,430,700 股 (6.87%),
 现在(9-5-2017) 仍有44472,700股,只减少2958,000股,依然对公司有信心。

供参考,进出自负。

1)[转贴] 讲股之~半睡半醒的狮子 - SungaiPinang Capital

Author:   |    Publish date: 
http://klse.i3investor.com/blogs/kianweiaritcles/122723.jsp

转贴:谢谢以下大大(icon8888,leo ting,李文龙, ming jong tey,的用心功课,感恩.
2)

(Icon) Lion Industries - Top Pick For Steel Recovery Play

Author:   |    Publish date: 


1. Principal Business Activities

Lion Industries has three major business operation :-

(a) Amsteel Mill in Klang manufactures long products such as bars, rods, etc;
(b) Antara Steel Mill in Johor manufactures light sections such as angle bars, flat bars and U-channels; and
(c) Hot Briquetted Iron plant in Labuan which converts iron ore into HBI, a substitute for iron scrap. 


2. Strong December 2016 Quarter

On 23 February 2017, Lion Industries released a strong set of result for the quarter ended December 2016 (Note : March 2017 quarterly result yet to be announced). 


Key observations :-

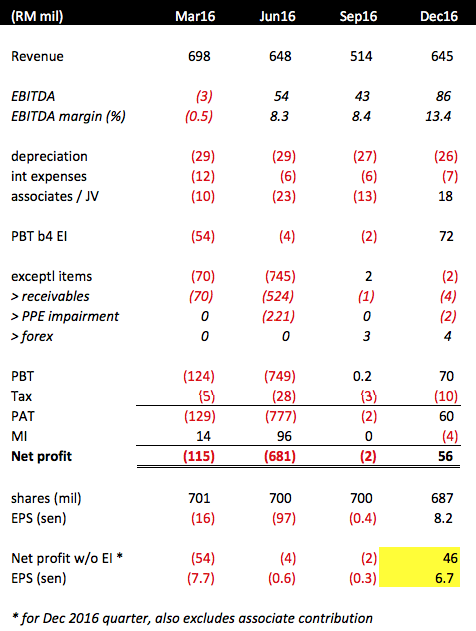
(a) Lion Industries' turnaround started in June 2016 quarter. Its EBITDA turned positive. However, due to huge impairment losses, the group reported huge loss of RM681 mil.

The impairment of receivables was mostly due to amount owing by Megasteel, which has since ceased operation. The group is not expected to register similar huge impairment going forward.

(b) The group's performance continued to stabilise in September 2016 quarter. With the absence of exceptional items, it broke even in that quarter.

(c) The group's performance improved substantially in the December 2016 quarter. Revenue grew while EBITDA margin widened susbtantially to 13.4%.

The company did not provide detailed explanation for the dramatic improvement. My guess is that it has benefited from higher iron ore price.


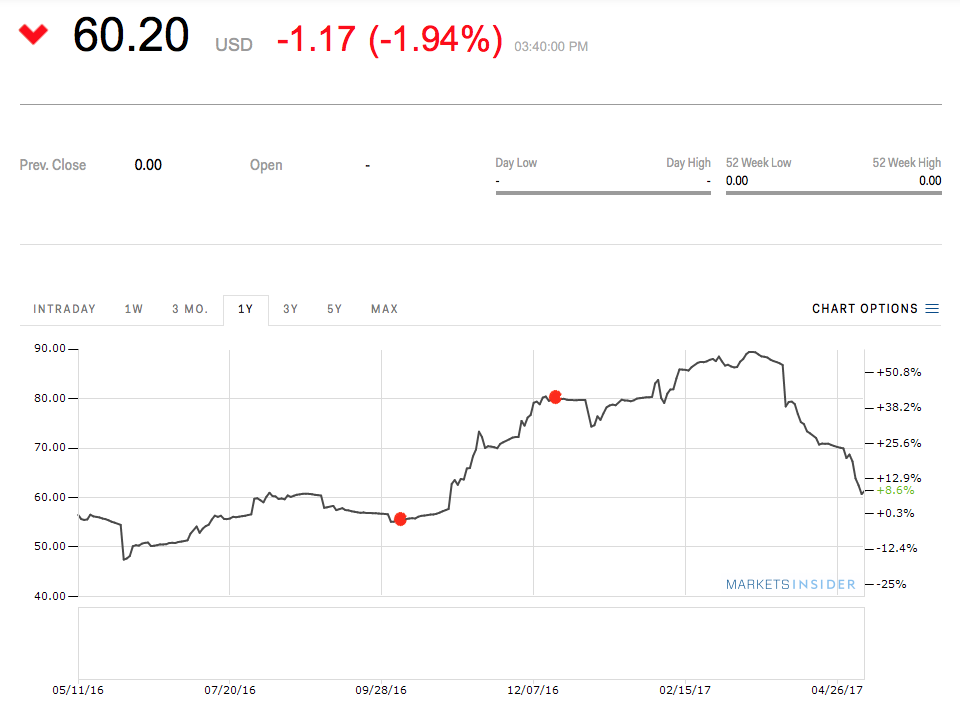
As shown in table above, during the quarter, iron ore price increased from USD55 per MT to USD80 per MT.

How would that benefit Lion Industries ?

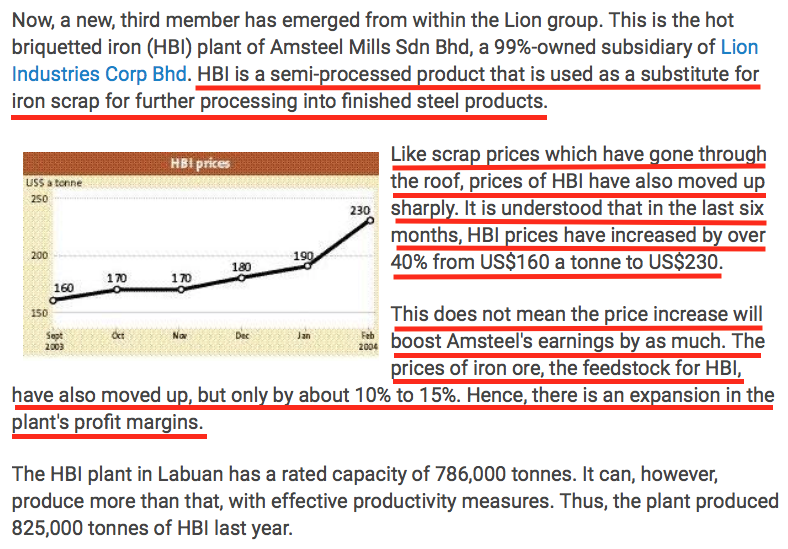
This is because as iron ore price increases, scrap price also increases. The Hot Briquetted Iron ("HBI") produced by Lion Industries' Labuan plant is substitute for scrap. As such, its price will also go up. 

Scrap price will usually increase faster than iron ore price as there is infinite amount of iron ore in the ground but supply of scrap is more limited.

As a result, when iron ore price goes up, even though Lion Industries' operating cost will increase, if the selling price of its HBI has gone up faster, it will be in a position to reap windfall gain. 

I didn't cook up all these information. It was based on an article dated 2004 posted on The Star. The article might be a bit old, but the concept should still be valid.


(d) Lion Industries has a 23% stake in Parkson Holdings Bhd. In the December 2016 quarter, Parksons reported net profit of RM73 mil due to gain on disposal. This has resulted in RM18 mil positive contribution to Lion Industries' P&L. To be prudent, we should exclude this item.

(e) After making the necessary adjustments, Lion Industries' core earning for the December 2016 quarter should be RM46 mil, which translates into EPS of 6.7 sen. 


3. Surprisingly Strong Balance Sheets

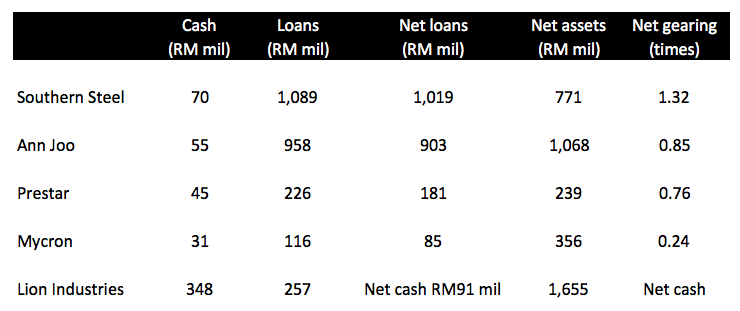
I always have this impression that the Lion group of companies are mired in debt. I rubbed my eyes in disbelief when I went through Lion Industries' balance sheets. The group has net cash of RM91 mil !!!


Compared to other industry players, Lion Industries' balance sheet is considered very strong.


With such balance sheet strength, the group is in position to pay out high dividend now that it has returned to profitability. Will it do so ? We will soon find out in coming quarters.


4. What To Expect In Coming Quarter ?  

I am cautiously optimistic about the coming quarter's result. Iron ore price remained strong in the three months ended March 2017 (major correction started in April 2017). If my hypothesis in Section 2 above is correct, the group's HBI division should continue to do well.

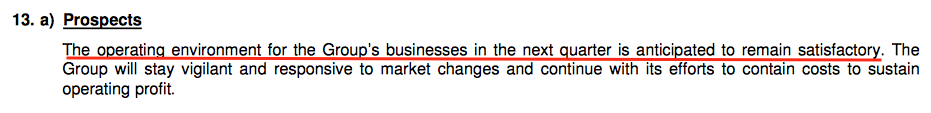
In the December 2016 quarterly report, this is what management said about prospects :


(Source : December 2016 quarterly report)

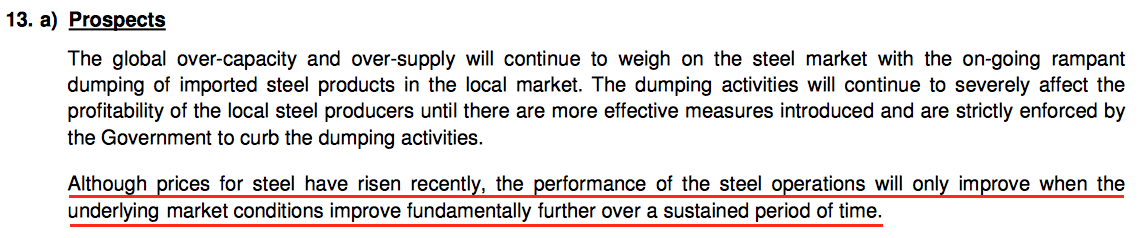
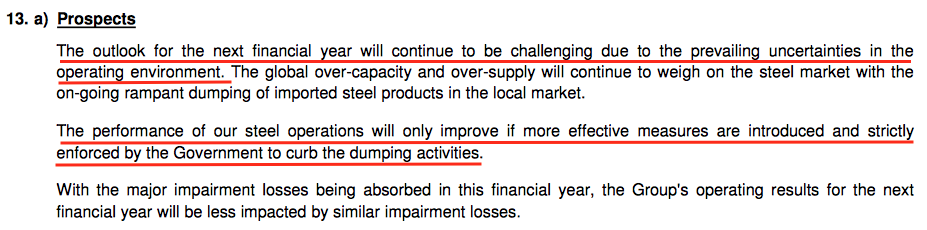
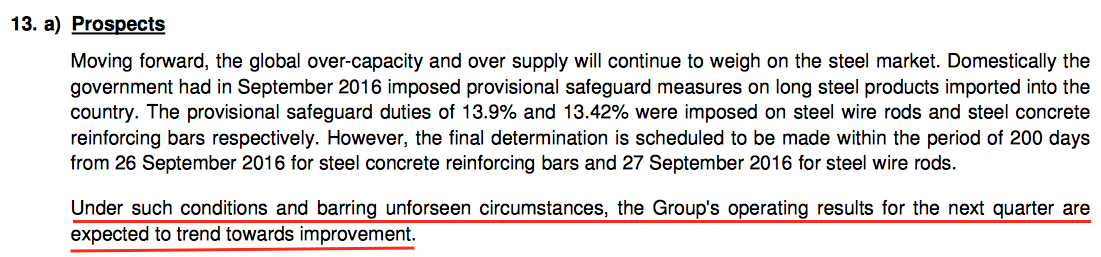
To have a feel of whether management was serious about what they said, or they simply put in something to entertain shareholders, I dug out past few quarters' commentaries on prospects.


(Source : March 2016 quarterly report)


(Source : June 2016 quarterly report)


(Source : September 2016 quarterly report)

Well, I would say that managment passed my little test with flying colour. Everything they said in the past 3 quarters closely reflected what followed subsequently.

In March and June 2016 quarters, they cautioned that operating environment remained challenging, and the results subsequently validated what they said.

In September 2016 quarter, they guided for better performance and that was exactly what happened when December 2016 result was revealed.

It seemed that they were quite careful with their words. What do you think ?


5. Should We Worry About June 2017 Quarter ?

If you take a careful look at the iron ore chart in Section 2 above, you will notice that iron ore price has declined substantially in April 2017. How will that affect Lion Industries' profitability ? Should we be concerned ?

In my opinion, the decline should result in lower profitability at HBI division (no more windfall gain). However, Lion Industries' milling division (Amsteel mill and Antara mill) should benefit from lower input cost.

The steel industry is very complicated. It is affected by many factors which changed from time to time. I simply don't have the resources and expertise to predict how the group will perform in the June 2017 quarter.

However, I believe the group will still report healthy profit. Southern Steel does not have an HBI division to benefit from. However, in the latest March 2017 quarter, it still reported a sterling set of result (even when scrap price was so high). With stronger balance sheets (and hence lower interest expenses), there is no reason that Lion Industries cannot achieve the same performance going forward.


6. Ann Joo's Pretension

In its latest annual report, Ann Joo bragged profusely about its blast furnace (it also has electric arc furnace, just like everybody else). Most steel players use scrap as raw matertial. When scrap price is high, Ann Joo's blast furnace provides it with the flexibility to switch to iron ore, which is usually cheaper. 

Because of that, recently Ann Joo's share price has run ahead of other industry players - the Ann Joo Premium. 

Sorry to burst your bubble, Ann Joo. It turns out that you are not the only one with that flexibility. Lion Industries' HBI plant serves the same purpose. Furthermore, Lion Industries' balance sheets is much stronger than you.

How about some Lion Premium, huh ?

(I put in the above for fun. Ann Joo shareholders please don't be offended)


7. Concluding Remarks

I am relatively late to the steel industry re-rating. There were previously many uncertainties that stopped me from putting serious money in the sector. However, the government recently imposed a 3 year anti dumping duty on foreign steel import. With that, the industry's operating environment has improved substantially. I believe we are far from approaching the end of the positive cycle and it is still not late to take position.

Lion Industries attracted my attention because of its strong core EPS of 6.7 sen in previous quarter. At current price of RM1.00, even if EPS halved in subsequent quarters, I believe the stock will not collapse in a big way.

It also has strong balance sheet. With a bit of luck, shareholders might even enjoy some dividend going forward.

After taking into consideration the above, I would like to nominate Lion Industries as the TOP PICK for steel play. 

Target price of RM1.50 by end 2017.

3)

Wednesday, 10 May 2017


钢铁第6报告之长钢争霸!


安裕在2017年70岁了,年纪大吗?
那狮子几岁了呢? 答案是93岁了!
南钢54岁,马钢50岁了。

当然,公司存在不是为了比命长,
而是为了竞争和赚钱。
钢铁在可见的未来100年,不会消失。
对比银行业可能被网上付费系统给替代,
石油能源业可能被新发明的科技取代,
科技业则新的发明消灭旧的科技。

就算有一天,人类发明了新的物质,
不需要钢筋水泥的建筑物,
和钢制产品,钢铁也不会消失。
因为钢铁是军工业的必须品,
一艘艘军舰,一辆辆坦克,
枪枝大炮都是钢铁制成品。
写得实在有够远,
希望我们这一代不会见到战争的杀戮。


这张图是长钢4家公司过去18年的表现。
呈现了循环的周期,基本跟大马股市同周期,
除了最近一波2013-2016年的低谷,
是中国过剩的钢铁倾销造成的。

在图里以橙色格子圈起来的地方,
长钢业者亏损了大约20亿马币。
如果加上扁钢业者包括Megasteel,
损失了大约50亿马币。

在同时,停业和下市的钢铁大公司有
Lioncor, Perwaja.
还在急救中的有Kinsteel.
此外有几家还陷在泥沼里。
在股市里,有那几个行业可以亏损这个数目,
而还可以站得起的呢? 屈指可数。

设想一下,这几年没有中国廉价钢铁倾销,
钢铁业者没有亏了这50亿马币。
那钢铁股现在应该值多少钱呢?
答案是比手套4大天王还高很多。

钢铁股是重工业,高资本的行业,
所以,几乎每家公司的NTA都很高。
因为机器,厂房设备,生产线都极为昂贵。
比起轻工业手套业都高,
更是服务业不能比的。

这些是外部的因素。在上一个上升周期的时候,
狮子和南钢的优势明显,而安裕落后一些马钢则比较弱。
在资本开销方面,狮子押注了扁钢厂,Megasteel.
南钢则是购买了能够使用废铁生产HRC的机械。
安裕投资了小型高炉,而马钢投资了新的扎钢厂。

所以在这个钢铁上升周期,各家开始面对了它们之前的决策。
狮子在注销的Megasteel厂停业的损失,
南钢注销了生产HRC机械的投资,
安裕在享受投资扩大的盈利,
马钢准备正常化它的新扎钢厂。
大致来说,狮子,南钢和安裕的营业额会很接近了,
而马钢也会进一步缩小跟前3的差距。

在这个上升周期内,
狮子会慢慢恢复元气,
南钢需要一些时间赚回亏损掉的投资。
安裕和马钢会累积盈利和资本来面对下一波的竞争。
如果收购,谁也收购不了谁,合并还有一些可能。

丰隆集团的南钢和安裕会有比较充裕的资金扩张,
而狮子和马钢也许可以联盟2018年开业的联合钢铁,
策略性的经营,当铁砂便宜时跟联合钢铁买billet,
如果铁砂昂贵时,自己熔废铁。

总的来说,2017年这4家长钢商的销售在80亿-100亿之间。
至于可以从这笔数目化多少成为净利。
就等时间来证明了。

2017年5月3日星期三

安康伙同盟汇集团为中国游客提供电子支付服务


May 03, 2017 19:03
(吉隆坡3日讯)为了促进本地旅游业,安康(Ancom Bhd)正计划与盟汇集团(ManagePay Systems Bhd)合作,为中国游客提供电子支付(e-payment)服务。
安康今日向大马交易所报备,已和盟汇集团签订一项条款清单,其中概述了双方就此设立联营公司的意图,并借助盟汇集团在营运电子支付系统及商户汇集业务的能力。
该集团补充道,盟汇集团具有电子商务(e-commerce)市场的开发技术,以及推动大马旅游娱乐业中企业对企业对消费者(B2B2C)旅游门户网站的能力。
安康表示,这个门户网站将成为促进旅游相关产品及服务的平台,特别是针对来自中国的游客。
“这项提案将令本公司扩大盈利基础,并多元化至新业务。”
根据这项协议,盟汇集团将提供专业知识及资源,以协助联营公司从本地有关当局获得所需的执照,以及获得商家的批准。
此外,盟汇集团也将为此项目设立一套完整的系统。
与此同时,安康将在获得批准方面从旁协助,也会向大马旅游局献议推出B2B2C旅游门户网站的计划。
这项条款清单已于今日生效,为期3个月,在限期到期前将再延长3个月。若双方未能在已延长的期限之前执行联营协议,这项条款清单将随之失效。
闭市时,安康跌2仙或2.44%,收报于80仙,市值达1亿7214万令吉。


【独家】旅游促进局注入新点子 用企业理念推销大马
信息来自:南洋商报 · 作者:独家报道:郭美裙 · 日期:17-03-2017

2017-02-18
(八打灵再也17日讯)马来西亚旅游促进局主席过去两届都是由政治人物担任,但现任主席则换成一名企业家,这股“新气息”会为大马旅游促进局带来如何的新格局?

大马旅游促进局新任主席拿督萧家伟直言,他会把他做生意的企业理念,引入更多新点子,套用在推广大马旅游上。

也是安康(ANCOM,4758,主板工业产品股)董事经理兼Redberry集团总执行长的他说,他的生意就是销售产品,这套原则同样可以套用在旅游业,所有大马人都该有此想法。

萧家伟指出,当初旅游及文化部长拿督斯里纳兹里找他出任主席一职,无非是想要把更多企业的想法贯彻到旅游局内。

制造更多就业机会

“当时部长正在物色大马旅游促进局主席的新人选,(旅游局)他们认为我是适合的人选,我也感到很荣幸。”

“推销马来西亚”这个品牌,就是萧家伟当前的愿景。

萧家伟日前接受《南洋商报》专访时表示:“我现在的角色就是要确保大马旅游局向全世界推销马来西亚这品牌,尤其是到中国、印度市场,若我们有200万人市场,我们可推销到1000万人次,甚至更多人的市场去。”

他说,当马来西亚成为顶尖的品牌,我国所有人都会受惠,就可驱动国家经济增长,制造更多就业机会。


让游客“感觉良好”

“就如我做生意的原则,我所销售的产品,我会确保会有回头客。”

萧家伟指出,所有大马人都是马来西亚产品和服务的“制造商”,而所有旅游利益相关者,不论是公共交通、餐饮、酒店、购物商场及旅游景点等业者都需作出贡献,让游客“感觉良好”,让游客觉得来马旅游值回票价。

因此,他认为,所有大马人都该成为利益相关者,向全世界推销“马来西亚”这品牌,吸引游客来马旅游,进而让大家受益。

“我们都在推销马来西亚,这(跟做生意)没什么不同,这就是生意人的观点。”

他打个比方,假如所有大马人都有“推销马来西亚”的想法,不论是德士司机、酒店人员或是路边档口的炒粿条老板都可让游客感受到大马的文化、历史,在大马体验到最美好的经历。

“我们尊重我们的种族和信仰,所有人都一样,大家都要有‘推销马来西亚’的理念。我们要教育公众,要确保厕所干净;不要骗人;对人有礼貌;乐于助人尤其是游客。”

今年料3180万人来马

我国今年估计来马的游客人次为3180万人,料可为国家带来1180亿令吉收入。

截至去年10月,来马的我国游客写下2210万人次,按年增长4.4%。

按年同期相比,泰国(34.4%)、中国(27.0%)、寮国(25.2%)、沙地阿拉伯(23.5%)、乌克兰(23.5%)、埃及(22.0%)、汶莱(20.0%)、伊拉克(16.3%)及印尼(11.6%)是游客增长率最多的国家。

关闭海外4办事处减开支

“就如你销售的产品滞销,导致你亏钱你只好把它收了。我对此感到难过。”

提起纳兹里宣布今年将会关闭旅游促进局在海外的4家办事处一事,萧家伟说,旅游部为了缩减开支,不得不作出有关决定。

根据旅游局资料,今年该局海外办事处将会有3所办事处停止运作、2所办事处缩小规模;以及1所办事处将合并。

该局位于澳洲柏斯、意大利米兰、瑞典斯德哥尔摩的办事处将在今年杪停止运作。

届时,位于澳洲、米兰和其他3所办事处负责范围的所有宣传活动,以及北欧国家的部分,将会分别交由位于澳洲悉尼、法国巴黎和俄罗斯莫斯科的办事处负责。

同时,该局位于约翰尼斯堡和纽约的办事处将会缩小规模。该局会委派2名当地职员作为该区的大马旅游市场代表。

越南河内办事处亦会关闭,并把该办事处的营运转移到胡志明市的商业中心。

专攻中国印度市场

“我们会把资源专注放在能让我们获得最好回酬的市场,那是中国和印度。”

萧家伟强调,该局并没放弃美欧市场,只是把更多资源转移专注在更有潜能的市场,如中国、印度和其他具大潜能的东南亚市场。

因此,在关闭和缩小美欧几个办事处的同时,大马旅游促进局将把3个海外市场代表处升级为办事处,分别是越南胡志明市、孟加拉达卡和中国成都。 各办事处将会由1名驻守当地的大马职员和两名当地职员辅助。

令吉跌吸引游客良机

纵然全球经济严峻,萧家伟说,人们还是会去旅游。

他表示,令吉汇率目前被低估,但这反而成为外国游客来马旅游的良机。

在宣传方面,萧家伟认为,不同目标市场需要有不同的宣传策略,他们会谨慎选择宣传的市场,因为资源有限。

虽此,他表示,大马旅游部非常幸运,因为能在有限资源下,仍能触及他们所要达到的市场对象。

不会偏袒某家媒体

对于本身是本地其中一家媒体的持有人,在分配宣传广告上会否会有偏袒某家媒体,萧家伟回说,他会确保当中不存有利益冲突。

萧家伟表示,旅游局的宣传拨款基本上会分成广告和宣传活动两方面,虽然他并非该局广告宣传拨款的决策人,但会确保专业与公正处事。

对于该局今年获得的拨款有限,他说,该局会探讨更有效率的策略,以达到最佳的宣传效果。

互联网宣传效果佳

“我们会探讨新的宣传策略,互联网会是其中一个极佳的宣传管道。”

萧家伟指出,该局会与更多利益相关者配合,形成一个联系网,同时与更多的数码公司合作,譬如阿里巴巴和电子支付平台“支付宝”(Alipay),通过数码平台把大马旅游广泛推广到国外。

他不否认互联网是很重要的宣传媒介,而他亦会采用传统的平面和电子媒体宣传旅游。

他披露,除了我国的航空公司,该局也会跟新加坡航空和阿联酋航空配合,吸引更多游客来马。

而在一些旅游宣传上,新航会配合成为旅游局的支持单位。

为游客打造难忘旅程

“我们要为旅客打造一个难忘的旅程。”

适逢2017年是东盟成立50周年,也是是东盟旅游年,身为东盟成员国的大马与东盟各国在旅游领域上既合作,又相互竞争。

萧家伟指出,我国要确保国家治安、环境舒适、文化遗产、美食及马币汇率等元素,能更胜于其他东盟国家。

他说,在与东盟国合作推销东盟旅游时,大马需更加谨慎,因为大家销售的产品雷同,而我国在宣传方面亦要更具创新元素。他表示,东盟成员国在促销东盟旅游方面,印尼和泰国的旅游促销策略与马来西亚完全相同,就是吸引更多游客到该国家。

放眼400万中国游客目标

中国具有巨大游客潜能的国家,去年来马的中国游客约200万人次,今年我国设下要达到400万中国游客人次的目标。

萧家伟说,近来我国与阿里巴巴.com和支付宝合作,通过互联网平台以低开支来达到最高的宣传效果。

为了在中国极力拓展大马旅游,他透露该局料将会在这半年内在中国成都增设大马旅游促进局办事处,之前当地只有市场代表驻守,如今将会扩大规模成为办事处。

他表示,我国旅游局亦会把宣传重心放在中国二、三线城市,而该局首要的就是在当地如成都设立办事处,让当地中国人更了解大马旅游。

而大马向中国推行的电子签证和免签证费措施也成功推高中国游客量,同时该局将会继续在中国参与主要的旅游展会,例如中国国际旅游交易会(CITM)、中国-东盟博览会(CAEXPO)及北京国际旅游博览会(BITE)。

通过文娱宣传旅游

一些国家通过文娱宣传,例如电影《魔戒三部曲》会让人向往到纽西兰旅游;以及旅游宣传大使亦是推广国家旅游的极佳管道之一,我国著名歌手光良、梁静茹和知名影星丹斯里杨紫琼等人曾是大马宣传大使。

萧家伟表示,通过文娱来宣传大马旅游,不失为一个有效的宣传手法。

旅游局早前曾赞助大马著名谐星哈利依斯干达到芬兰莱维参加“世界最搞笑之人”比赛,而哈利也不负众望成功夺冠荣获“世界搞笑大王”称呼。

询及该局会否考虑与哈利依斯干达合作,或让对方成为大马旅游宣传大使,萧家伟则不排除有此合作的可能性。

“哈利现在还在忙着他在电台的栋笃笑节目,我们还没有时间磋商此事。”

系列活动推广旅游

对于国内的旅游推广,萧家伟指出,旅游部将于本月24日(周五)在槟城乔治市举办“2017年春节旅游庆典”,届时将会有多达100个小贩摊位和多项文化表演和艺人演出。

而旅游部长拿督斯里纳兹里、槟州首长林冠英和萧家伟也是列席嘉宾之一。

今年也是霹雳、登嘉楼和彭亨州属的旅游年。

注:吸引我加码因素:公司业绩回笼,企业消息,大选国陣胜出且希山慕丁接棒首相,Ancom 老板萧国偉与希山慕丁关係隹,
       到时此股势必爆冲,保守Rm 1.20 , 想信守住80sen后,很快投资者进入就挑战90sen之后1元,
       因大选很大可能时间于8月26日-9月3日间(学校假期),进入待丰收
       只供参考,进出自负.

注:拿督蕭家偉持有耐力士 48.78%
转贴:谢谢 icon的用心功课.

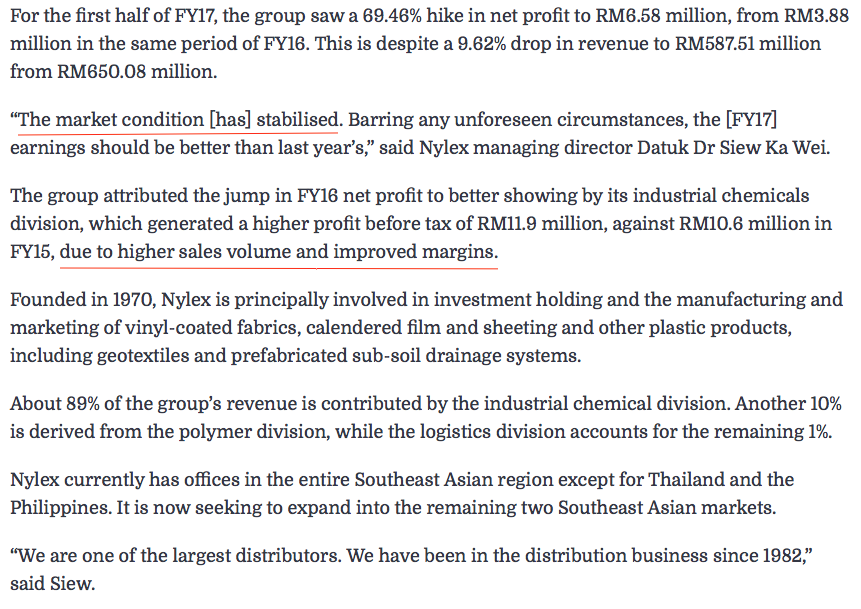
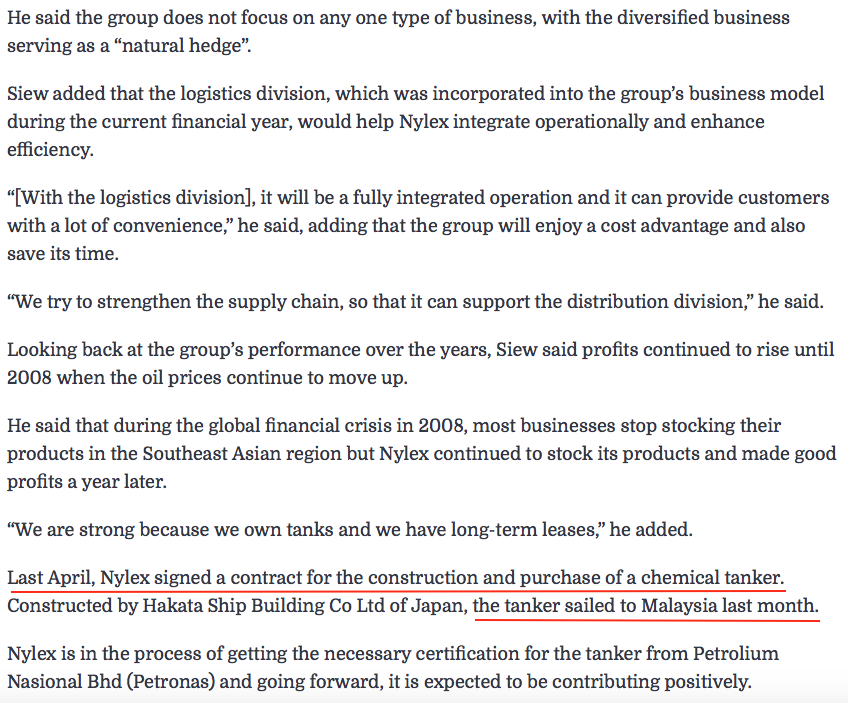
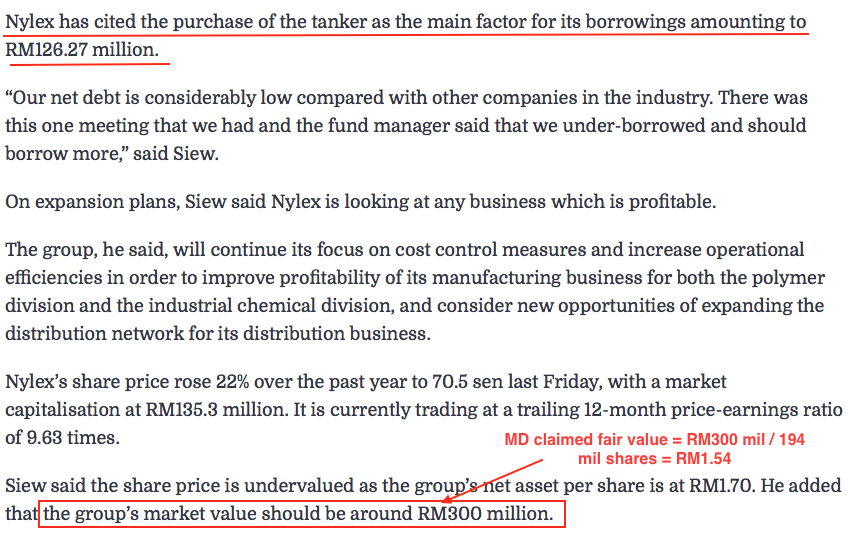
(Icon) Nylex - Looking Good. Time To Make A Bet ?

Author:   |    Publish date: 

1. Introduction

Nylex has two major divisions :

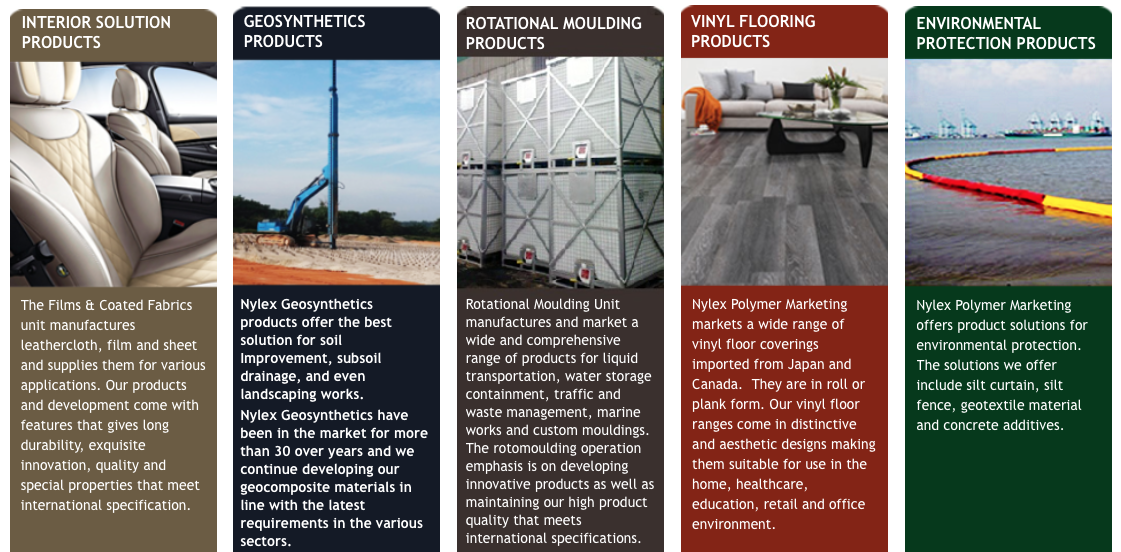
(i) Polymer division - manufacturing of PVC and PU leathercloth, films and sheets, geosynthetics and rotational moulded products.


(ii) Industrial chemical division - Trading and distribution of petrochemicals and industrial used chemicals.


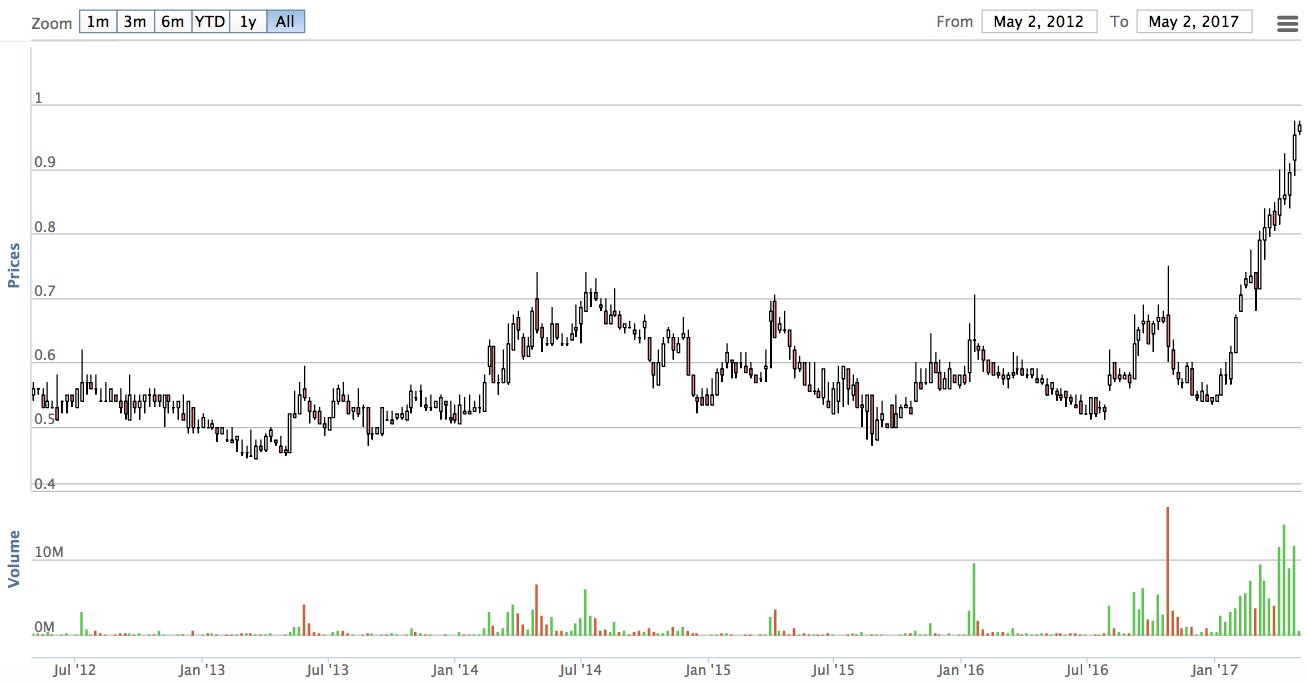
2. Historical Price


Based on 194 mil shares, Nylex's market cap is now RM189 mil.


3. Recent Strong Quarterly Performance

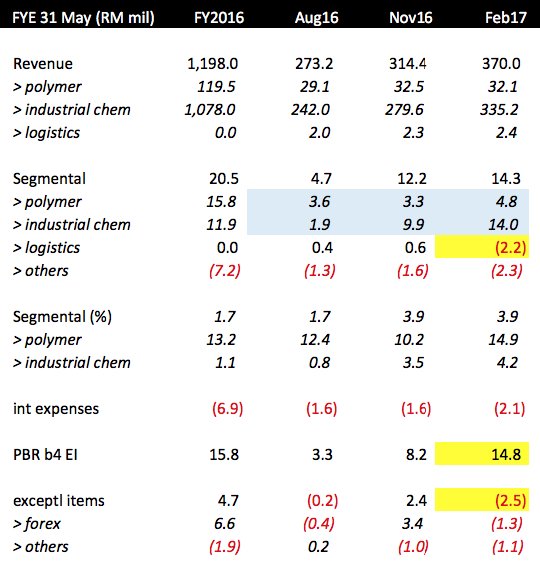
The reason Nylex share price has gone up is because it did very well in its latest quarter ended 28 February 2017.


Key observations :-

(i) Being a manufacturing operation, Polymer division's profitability is quite stable. Industrial chemical's profitability is volatile. This was especially true in past few quarters as its margin declined, influenced by weak industry trend (blue highlighted figures).

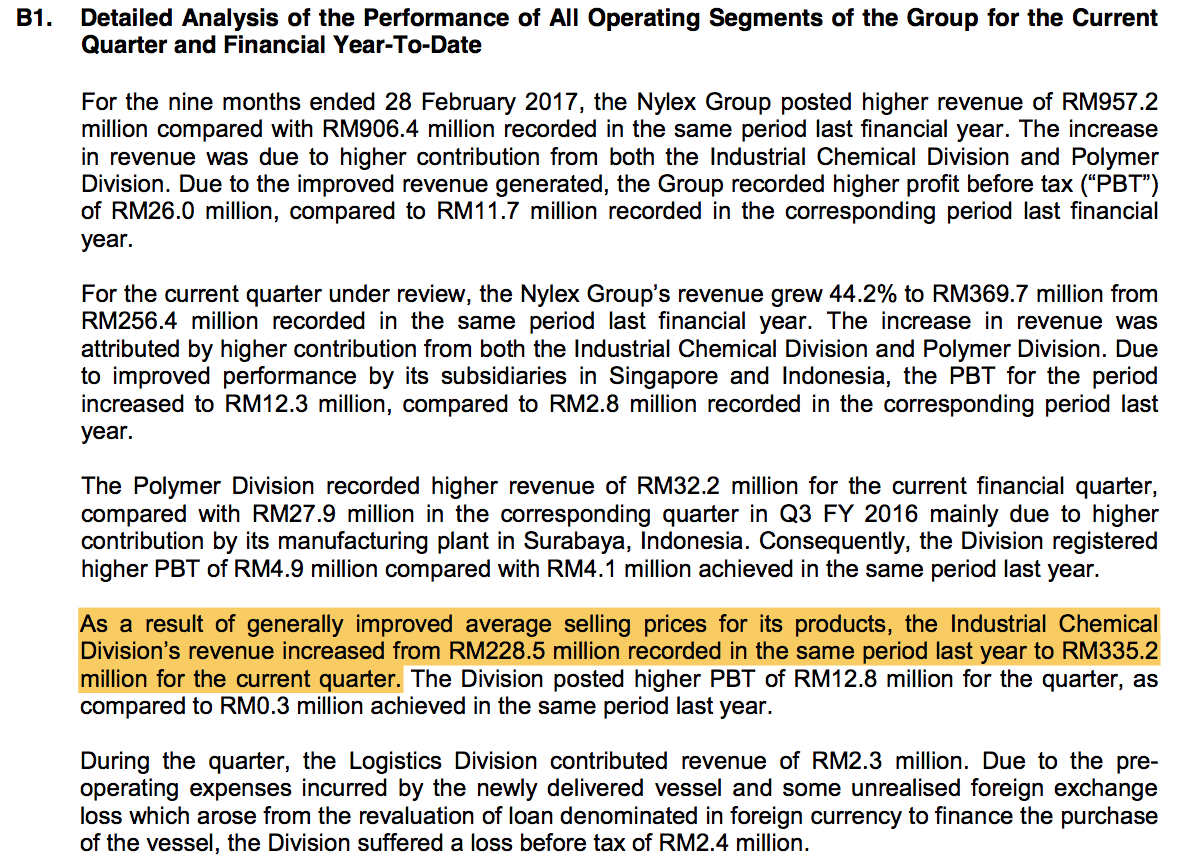
(ii) In the latest quarter, industrial chemical division staged a dramatic turn around. Both revenue and operating profit increased substantially. The company explained that this was due to more robust selling price for their products. Please refer below.


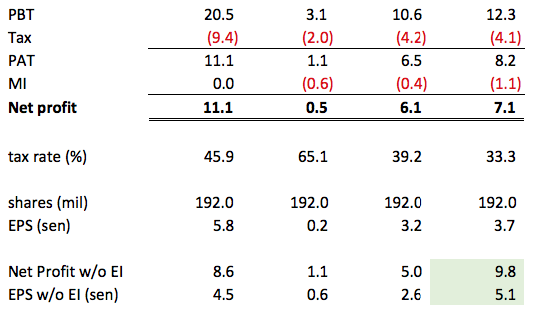
(iii) In the latest quarter, the group reported net profit of RM7.1 mil, translated into EPS of 3.7 sen.

Actual result was much stronger. There was exceptional items of RM2.5 mil (forex, impairments, etc) (yellow highlighted figures)Without those items, net profit would be RM9.8 mil, or EPS of 5.1 sen (green highlighted figures).

That is not the end of it. The group has just commissioned a new chemical tanker, which incurred start up losses of RM2.2 mil at its logistic division (yellow highlighted figures)Without that, pro forma net profit would be around RM11.25 mil (after factoring in 33% tax), or EPS of 5.8 sen.


4. Chemical Tanker

On 30 April 2015, Nylex anounced that it has placed order with a Japanese contractor to build a new chemical tanker for RM65 mil (ballooned from initial RM58 mil due to currency changes), to be 70% funded by borrowings (RM45.5 mil). The vessel was delivered in January 2017.

The chemical tanker will be used to transport and distriute Nylex's own chemical products to customers, resulting in cost saving (from 2017 onwards).


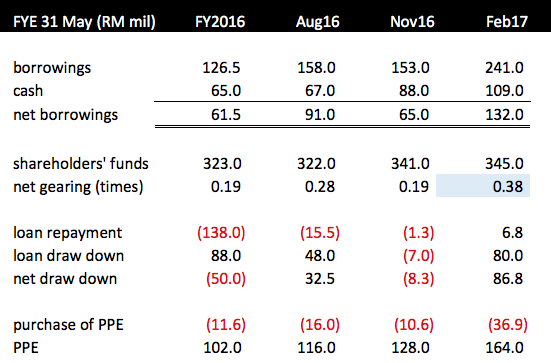
5. Don't Worry About Balance Sheets

The group's gearing has been increased by the vessel purchase, but overall still very healthy.


==========================================================================

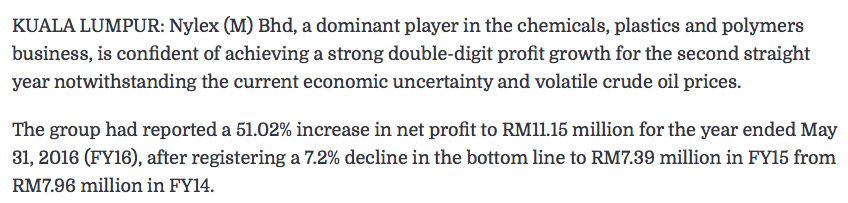
Appendix - Nylex MD's Interview My The Edge on 13 February 2017


转贴:谢谢牛奶冰 的用心功课

《牛奶冰》【个股分享】 NYLEX 耐力斯 4944

Author:   |    Publish date: 

前阵子写了通货膨胀的part 1 & part 2,不知道是不是大部分读者都对个股比较有兴趣,对经济学没兴趣,所以两篇的反应比较冷淡,所以在分享通货膨胀part 3之前,就先来个个股分享作为插曲来满足对个股比较有兴趣的读者。


公司名字 (Name of company)
NYLEX
股票代号 (Stock Code)
4944
市值 (Market Capitalization)
RM165,422,720
股票的总票数 (Number of shares outstanding)
192,352,000
面值 (Par Value)
1.00
股票价格(Current Market Price) *21.04.2017**
RM0.895

公司介绍:

耐力斯NYLEX 是一家在本地上市有27年的主板公司。主要业务是聚合物(Polymer Divisions)、 工业化学产品(Industrial Chemical Products Divisions) 和物流(Logistics Division)。NYLEX的营业收入的比重分别是89%是由工业化学产品贡献,10%是聚合物和1%是由物流来贡献给其公司。
厂房位于大马沙亚南和印尼泗水的Nylex主要的两大业务:
1)聚合物 - 主要生产PVC和PU人造皮革,塑料薄膜和薄片(Film and Sheet), 土工合成材料 (Geosynthetics)和旋转性模制产品(Rotational Moulded Products)。
PU和PVC人造皮革的产品主要是用于家具装饰,汽车内部装饰和其他用途。
土工合成材料则用于制造预制垂直排水系统Prefabricated Vertical Drains(PVD),土地复垦和改善土地的质量,此产品的几个使用建筑就包括了吉隆坡国际机场,Tanjung Perlepas码头和澳门国际机场。 
旋转性模制产品Rotational Moulded Products主要用于生产散装集装箱,游乐场设备,化学品储罐,交通管理产品和军用弹药箱。


2)工业化学产品 - 包括石油化学产品Petrochemicals, 乙醇(Ethanol),封剂和粘合剂(Sealants and Adhesives)和磷酸(Phosphoric Acid)。由石油或天然气提炼出的石油化学产品可分为两大类:芳烃(Aromatics)和烯烃(Olefins)。
这些名称可能对大家都很陌生,但它们的最终产品就是我们日常生活常见的塑料、颜料、加工橡胶和化妆品等等。而乙醇用于食品加工,也是酒精的成分之一。
公司的灵魂人物 Dato’ Dr Siew Ka Wei拿督萧家伟是公司的集团执行董事。拥有超过30年经验在石油化学产品领域的他,旗下还有两家上市公司: 安康控股(ANCOM 4759)和安康物流(ANCOMLB 0048)。

基本面分析:


其他没什么看头的就不多解释,从图表中,我们可以发现Nylex的净利赚幅是低于1%的,这是因为化学产品的代理商的盈利赚幅其实就不怎么高,同行的Samchem和Luxchem也是如此。不过在2016年,Nylex的净利赚幅是近年来的新高,因此虽然营业额下跌,净利还是上涨的。在2017年的首两个季度净利赚幅又进步来到了1.1%,首两季的净利则占去年全年的58%。
Nylex最新的每股净资产是RM1.78,和周五21/4的闭市价RM0.895相比,P/B ratio是0.5,股价远远低于公司的净价值,这可能也是为什么公司一直都有买回自家股票的习惯。但股价在前几年持续低迷就是因为持续下跌的营业额和无法突破新高的盈利。

NYLEX的其他基本面重要看点:

1. 2015年,Nylex與Grulla Oceano有限公司签署一项价值RM6千万的造船协议书,委任后者制造6千800载重吨的化学运输船。这计划将会提高公司往后的盈利赚幅,因为无需在与第三方租船载货。公司可以用自己的船把货送到自己的顾客手上,可以节省一些时间和金钱。而=在2016年的11月份, 命名为NYLEX 1 MALAYSIA的运输船正式开始运作,预料将会改善2017年的表现。
2. 在最新的季度里,化学产品业务的利好业绩是因为在新加坡和印尼子公司的强劲表现,其实以公司的同行SAMCHEM(5147) 最近的业绩表现强劲相同,也是因为外国市场表现特好从而提高公司的业绩。化学产品的原料是石油,虽然低原油价会降低生产成本,可是低油价会将会导致化学产品的市场需求降低。公司管理层曾指出石油价格低迷与外国市场需求削减将会影响公司的石油化学制品和工业化学品的价格。所以最近的国际油价回稳将会提振市场对工业化学品的需求,对公司是一个利好消息。
3. 耐力斯NYLEX的60%子公司NYL 物流将会慢慢在2017年开始贡献盈利。根据管理层指出,物流业会为集团贡献RM150万的净盈利。虽然不多,可是会提高公司的业绩发展。
4. 我国政府开放的B10生物柴油和边佳兰石油提炼和綜合石油化工綜合城Petronas Rapid Project将会提高石油化学的产品分销,未来将带动公司的主要产品的销售量。
5. 公司灵魂人物拿督萧家伟和最新上任的首相署特别事务部长: 拿督斯里希山慕丁的关系友好,前者在过去三届大选都亲自到希山慕丁的选区助阵。在大马,生意企业家和国家领导领袖关系可能主导一些公司的未来发展和动向,而耐力斯NYLEX公司正是处于这样的位置。拿督萧家伟在去年也受到大马旅游部的邀请受委为大马旅游促进局的主席。
6. 最近,The Edge有报道一篇关于拿督萧家伟的媒体公司Redberry可能倒置收购安康物流(ANCOMLB 0048)的新闻,而拿督萧家伟目前是安康控股(ANCOM 4759)的大股东。

技术面分析:

从月线图来看,原来Nylex在90年代还有过风光的时期,自从97年亚洲金融风暴的打击后Nylex的股价就一直低迷横摆直到最近开始出现大量的交易额。
以周线图来看,股价在今年初突破了长达5年的箱型横摆然后直线上升,如果大盘局势明朗的话估计这股势力将会直达RM1.01左右。
从日线图来看,股价一直保持在MA20之上,近期跌至MA20也得到反弹,不过在161.8%遇到阻力,VOP也显示0.900左右对较大的卖压,但只要突破这道阻力将如周线图所说直达1.01为下一个目标,短期支撑在0.840以及MA20,中期支撑位MA50。

总结:

从去年的表现可以看出全球市场对于聚合物和工业化学产品的需求还不稳定,竞争日渐加剧,这可能继续对Nylex的业绩造成一定的压力。在技术面的世界里,股价往往比基本面信息跑得较快,随着Ancom的股价迅速飞涨,Nylex的股价在今年初至今已经涨了超过60%,业绩即将在下周公布,这会不会是给我们什么提示呢,我们就密切关注Nylex最新的季报以及Ancom的最新动向吧。
请继续关注我们以获得更多资讯。
免责申明:此文章纯属功课分享与教材,并非股票买卖建议或操纵股价意图,买卖自负,谢谢。

转贴:
耐力斯NYLEX - 基本面分析 (业绩发布月份)
这是早前在2016年10月6日做的一份NYLEX分析报告,在此和大家分享,也借此机会宣传我们所提供的华语分析报告服务。

NYLEX 耐力斯 4944
  • 股价 – RM0.64
  • 股数 – 192.04million
  • 市值 – RM122.91million
  • 面值 – RM1.00
公司背景
NYLEX在1990年上市于大马交易所,是家投资控股公司。其子公司主要涉及制造及营销乙烯基涂层面料 (vinyl-coated fabrics),压延薄膜 (calendered film) 和薄片及其他塑料制品,包括土工布 (geo-textiles) 和预制地下排水系统 (prefabricated sub-soil drainage systems)。
NYLEX的产品和品牌在大马和东盟国家受广泛认可,主要归功于它的高品质和创新设计的产品。它的产品远销到欧洲、中东,亚洲、澳大利亚、新西兰等等。
目前,NYLEX拥有两家工厂,分别位于大马的莎阿南 【SHAH ALAM】和印尼的泗水【SURABAYA】。
NYLEX的生意可分为2个部门,分别是:
  • 聚合物 (Polymer)
  • 乙烯基涂层面料 (vinyl-coated fabrics)
  • 压延薄膜和薄片 (calendered film and sheeting)
  • 塑料产品,如土工布 (geotextiles) 和预制次土壤排水系统 (prefabricated sub-soil drainage systems) 和滚塑塑料制品 (rotomoulded plastic products)
  • 工业化学品 (Industrial Chemical)
  • 石油化工
  • 工业化工产品
在FY16,工业化学业务占了整体营业额的90%,而聚合物业务只占了剩余的10%。可是,盈利方面,聚合物业务却占了整体的57%,而工业化学业务只贡献了43%。由此而知,NYLEX工业化学业务的利润率非常低。

财务表现

整体而言,NYLEX的营业额已经连续下滑了3年,从FY13的高峰RM1.73billion跌至FY16的RM1.20billion,相当于30%的跌幅。其营收的下滑主要是因为工业化学品业务和聚合物业务双双表现低迷。
尽管营业额表现不理想,NYLEX的盈利表现是可圈可点。令人意外的是,它仍然能在FY16交出50%的盈利增长,主要归功于运营效率的改善和成本节约举措。

聚合物 (Polymer) 业务
1.  PVC和PU人造皮革布

2.  土工布&预制次土壤排水系统
  • 主要用于土地复垦土(reclamation)和土壤改良
  • 基建工程包括KLIA机场、【TANJUNG PELEPAS】码头、澳门国际机场

3.  滚塑塑料制品
  • 其产品范围包括散装容器、游乐设备、化工储罐、路障、军用弹药箱等等


除了FY16Q4,NYLEX的聚合物业务在FY16的其余3个季度交出了较低的营业额。其薄膜和涂层面料产品的销售额按年下滑了6.0%。此外,基于缺少大型的基建项目,NYLEX的土工布和预制次土壤排水系统的销售额也大幅度下滑40.5%。唯一的正面成长是来自于滚塑塑料制品的销售额,按年增长38.8%。

尽管聚合物业务的营业额下滑,NYLEX却录得RM15.8million的税前盈利,比去年的RM14.1million还要高。其较高的盈利主要归功于NYLEX印尼泗水的厂房。
为了提升竞争力和盈利,NYLEX已经加强了库存管理,以提高运营效率。它也和供应商商讨,以采购更便宜的原材料。此外,NYLEX已重新调整其生产成本,为的是把利润率提高。


工业化学品 (Industrial Chemical) 业务
NYLEX涉及石油化工贸易和生产乙醇 (ethanol) 、封剂 (sealants) 、粘合剂 (adhesives) 和磷酸 (phosphorus) 。它的封剂 (sealants) 和粘合剂 (adhesives) 主要应用于汽车行业。
NYLEX是亚太地区最大的独立营销和分销商之一。它销售超过50种不同的产品,出口至超过12个亚太地区国家。

NYLEX的工业化学品业务长期处在下滑的趋势,主要遭受产品较低的平均售价拖累。此外,石化价格在原油价格的波动下,依旧保持疲软。

虽然NYLEX的营业额表现低迷,但是它的FY16税前盈利却按年保持成长,主要因为较高的贸易利润率。NYLEX的工业化学品的平均利润率仅是1%。

财务实力

NYLEX每一年都在改善其财政实力。它的借贷已经连续减少了3年。然而,目前NYLEX仍然处在净借款的位置。
尽管它目前的负债比率高于行业基准的50%,但其1.45的流动比例和每股RM0.53的流动净资产意味着NYLEX的短期资金周转和财务实力是健康的。

未来前景/展望
  • 聚合物 (Polymer) 业务
NYLEX的印尼厂房 【PT NYLEX INDONESIA】贡献在FY16下滑了11%,主要因为汽车和家具的乙烯 (vinyl) 需求大幅度下降。虽然表现低迷,但NYLEX的印尼业务却在FY16Q4出现好转。至于能否持续表现,有待观察。
展望未来,NYLEX将继续专注于提升客户服务和优化产品的质量。其印尼厂房的新压延薄膜 (Calendered film) 扩充计划已在FY16完成,并已开始运作。随着运作开始,NYLEX投入了非常多的精力在发展皮革布新产品和增加营销活动。
一些新产品,如医疗乙烯基 (medical vinyl) 和聚氨酯涂层织物 (PU coated fabrics)已经推出,以扩大集团的产品范围。
  • 工业化学品 (Industrial Chemical) 业务
石化和工业化学品的价格预计保持疲弱,全球市场的需求仍然不稳定。管理层预计FY17的业务表现更具挑战性。
一些页岩气 (shale gas)生产厂已在美国开始运行,预计未来会有更多这类产品被运到亚洲国家,从而产生了供不应求的局面。最终,相信大家都得下调销售价,以保持竞争力。整体来看,市场对于工业化学品的需求预计持续下滑。
另一方面,大马政府早前宣布开放生物柴油B10的使用,预计将增加NYLEX溶剂 (solvents) 的销售量。

造船 – 化学邮轮
早前在2015年5月,NYLEX与【GRULLA OCEANO】签署总值1.923billion日圆 (RM58.30million) 造船协议,以委任后者建造和采购6,800 dwt的化学油轮。
通过购买船舰,NYLEX将无需再向第三方租赁,可自行拥有和营运船舰来强化业务增长计划,料对未来盈利带来正面效益。
如无意外,整个计划将在2017年1月完成,耐力斯将通过30%内部资金,以及70%外部贷款比例进行融资。

收购 – NYL Logistics

在2016年5月,NYLEX以RM6.38million收购了【NYL LOGISTICS】的60%股权。
NYL是一家大马注册的私营公司,成立于2015年11月。它曾在2015年12月完成收购运输、搬运和运输承包商和机构业务。这项收购是附带盈利保证。NYL确保NYLEX在FY17获得不少于RM1.5million的盈利。
这新业务,提供交通设施,将互补NYLEX的现有业务。通过这次的收购,这将增强NYLEX在物流业务的曝光率,并可提供配送和运输服务,以满足客户需求。

以上是从NYLEX年报获取的数据。NYLEX在FY15和FY16总共花了RM50million的资本开销。
根据NYLEX购买化学邮轮的合约,如无意外NYLEX已经支付了40%的费用,也就是RM23million左右。其余的资本支出 RM27million相信是用于其印尼厂房的新压延薄膜 (Calendered film) 扩充计划。
或许,NYLEX即将可从这项扩充计划中尝到成果,而FY16Q4的盈利表现就是最好的证明。NYLEX的营运效率已经提升了不少。

估值 VALUATION
  • 股价  – RM0.64
  • EPS 每股盈利  – 5.81 cent
  • PE本益比   – 11.02
  • ROE 股东基金回酬   – 3.33%
  • NTA 每股净资产 – RM1.68
  • NCAV 每股净流动资产   – RM0.53
  • D/Y 股息率   – 3.13% (2 cent)

在新压延薄膜 (Calendered film) 和NYL的RM1.5million盈利保证的贡献下,保守估计NYLEX有能力在FY17交出RM15million的盈利。以192.04million的股数来计算,NYLEX的每股盈利将会是7.81 cent。再以10-12倍的PE推算,NYLEX的每股潜在价值处在RM0.78-0.94之间。
NYLEX目前的股价只是RM0.64,仍然还有潜在20-40%的上涨空间。

NYLEX自FY11起,已有连续6年派股息的记录。

技术走势

从技术走势来看,NYLEX目前已从支撑点0.61的价位强势反弹。
这个月是NYLEX的业绩发布月份。基于NYLEX在FY16Q4交出非常出色的业绩,因此预计市场普遍对NYLEX的FY17Q1业绩有所期待,相信股价会在业绩出炉前偷步起涨。
短期内NYLEX的走势依然看涨,预计可挑战阻力价位0.67。
有兴趣在业绩发布前操作的朋友,必须要有两手准备。假设NYLEX的业绩是低于预期的,大家可在股价跌破0.61后止损。

总结
整体来看,NYLEX的确花了不少钱在扩充和造船计划。本专页相信NYLEX可在日后尝到这笔开销所带来的果实,只是时间上的问题。
虽然NYLEX的利润率非常地低,但这也不是问题。只要它有能力持续交出标青的业绩,股价总有一天会涨。
即将在这个月发布的业绩将决定NYLEX未来的走势,大家可要密切关注。

纯属分享!

https://www.facebook.com/rhresearch/